山东
半年报进入密集披露期,近日,杭州联合银行亦发布了2026年二季度信息披露报告。上半年该行资产总额首破6000亿元,达6138.07亿元,但营业收入、净利润双双下滑,同时,不良贷款率时隔五年再度站上1%关口。
今年5月,48岁的柴雷鹰正式出任杭州联合银行行长,成为该行有史以来首位女性掌门人,这份半年报也是她履新后交出的首份中期成绩单。规模跨越里程碑的同时,盈利承压与资产质量恶化已成为摆在管理层面前的双重考题。
规模破6000亿元
营收净利润双双下滑
从财报来看,杭州联合银行的资产扩张步伐并未停止。截至2025年末,集团资产总额为5863.70亿元,仅半年时间,这一数字便跃升至6138.07亿元,增幅约4.68%。在全国农商行序列中,这一体量已属腰部梯队,是浙江省内单体资产规模最大的农商行。
然而,规模的扩张并未带来盈利的同向提升。2025年,杭州联合银行实现营业收入112.76亿元,同比下降2.27%,系2014年以来首次营收负增长;归母净利润微增1.44%至46.82亿元,增速已显乏力。进入2026年,下滑趋势不仅没有止住,降幅反而进一步拉大,上半年营收60.15亿元,同比减少2.13%;归母净利润24.05亿元,同比下降4.00%,增速较2025年末的1.44%由正转负。
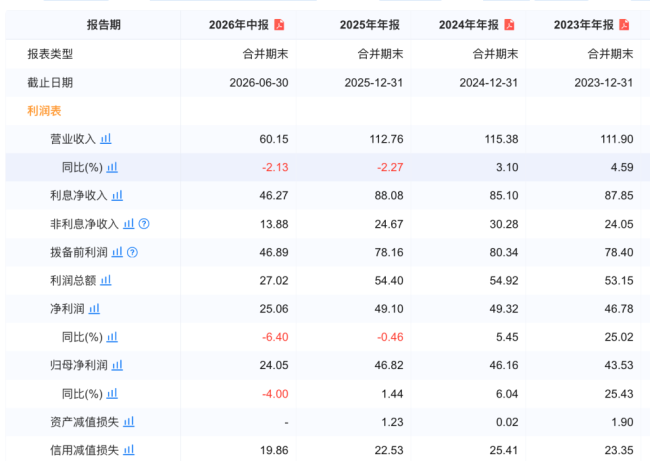
杭州联合银行主要财务指标。图源:企业预警通
营收下滑的深层原因,可以从利润表中找到线索。2026年上半年,杭州联合银行营业支出33.15亿元,较上年同期增加3.22亿元,增幅10.76%。其中,信用减值损失高达19.86亿元,同比猛增6.2亿元,增幅达45.39%,直接吞噬了利润空间。
更值得关注的是,该行上半年利息净收入、手续费及佣金净收入、投资收益均为同比增长,拖累盈利的“罪魁祸首”主要是公允价值变动收益和汇兑收益。汇兑方面尤为突出,上半年汇兑损失达5.59亿元,已是2025年全年汇兑损失(2.57亿元)的两倍有余。杭州联合银行是业内配置外币资产较多的农商行,截至2025年末,美元资产余额达234.42亿元,美元资产负债净头寸高达155.63亿元。2025年四季度至2026年上半年,人民币持续偏强运行,外币资产折算人民币账面价值缩水,直接拖累汇兑收益为负。
与此同时,净息差从2023年的2.06%降至2024年末的1.70%,持续收窄的趋势进一步压缩了利息收入空间。
不良率时隔五年升破1%
拨备覆盖率一年蒸发124个百分点
资产质量方面,压力信号更为明显。截至6月末,杭州联合银行不良贷款率1.19%,较年初上升0.24个百分点。这是该行时隔五年多不良率首次突破1%,且为近八年来最高水平。
回溯来看,不良率的拐点出现在2025年。2022年至2024年末,该行不良率分别为0.87%、0.86%、0.87%,三年几乎持平。2025年末升至0.95%,2026年上半年进一步攀升至1.19%。
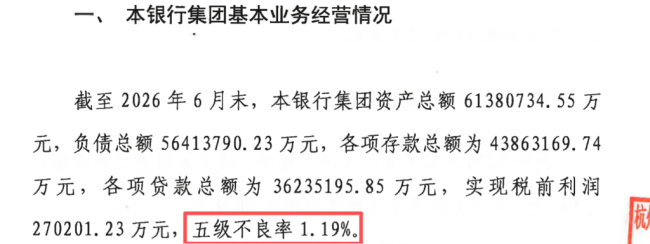
杭州联合银行财报
更值得警惕的是关注类贷款,作为不良贷款的前哨,其激增往往意味着未来不良面临较大的生成压力。2025年末,该行关注类贷款余额同比高增近56%至89.28亿元,占比从1.65%升至2.54%。占比与余额双双攀升,后续资产恶化的潜在风险不容小觑。
 京公网安备 11011202003835号
增值电信业务经营许可证
互联网宗教信息服务许可证