山东
9月16日,烟台九目化学股份有限公司(以下简称“九目化学”,874382.NQ)在北交所首发上市的申请将上会。
九目化学由A股上市公司万润股份(002643.SZ)分拆而来,主要从事OLED前端材料的研发、生产和销售。公司头顶国家级制造业单项冠军与重点专精特新“小巨人”双重认定,三星SDI、杜邦、默克、出光兴产等全球主流OLED终端材料厂商均为其主要客户。
而就在上会前夕,九目化学新披露的多组数据引起市场关注:在OLED前端材料赛道周期波动背景下,九目化学全球市占率从23%滑落至18%;盈利能力亦在行业波动与竞争加剧的双重挤压下持续走弱,2026年以来公司利润持续下降。
此外,公司曾在中止结束恢复审核后一口气更正了五期财报,关联交易与销售收入真实性等问题被连续问询,让市场对其内控管理与独立经营能力打上了问号。
站在资本市场的门前,市场对九目化学的关注已不只是技术行不行,还格外关注公司所在环节如今价值如何、公司将如何走出行业“阵痛”、上市后能否经受住市场的持续考验?
上会前夕,募资规模“腰斩”
9月9日,北交所官网更新了九目化学上会稿招股书,多项关键数据变动引起市场关注。
首先是业绩的变化。2025年,公司营收同比下降18.50%、归母净利润同比大幅下降28.64%。业绩的下滑与行业波动有关。进入2025年以来,受终端需求不振、上游成本上涨、国内企业竞争激烈等因素影响,OLED前端材料赛道进入周期调整阶段,增速明显放缓,行业盈利承压。此外,由于公司近九成业绩来自境外,公司表示,汇率波动同样对业绩形成拖累。
进入2026年,九目化学营收虽回暖,上半年同比增长9.81%,但利润仍处于下滑态势,归母净利润同比下降11.96%。展望未来业绩,公司预计2026年全年营收将同比增长,但利润预计较上年同期减少7.27%。

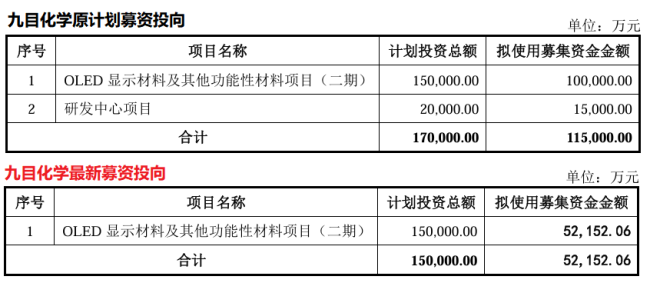
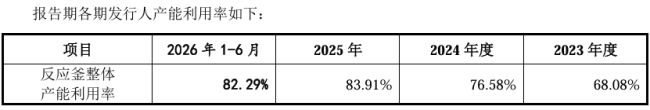
募资规模的大幅缩水同样值得审视。九目化学原计划募集11.50亿元,其中10亿元投向OLED二期项目、1.50亿元用于研发中心建设。调整后,公司计划仅募资5.22亿元用于OLED二期项目建设,募资规模“腰斩”。据招股书数据,九目化学2023年与2024年的产能利用率均低于80%,2025年才回升到80%以上。叠加行业波动的影响,募投项目新增产能如何消化,成为市场关注的重点。
一年时间市占率流失5%
暴露经营短板
九目化学市场占有率的变化同样值得关注。招股书显示,公司在全球OLED前端材料的市场占有率从2024年的23%,降至2025年的18%。
从行业角度来看,九目化学市占率缩水并非偶然。近年来,OLED前端材料国产化率不断提升,竞争逻辑正在从有没有产能和认证,转向谁的成本更低、差异化更强。然而2024年以来,消费电子行业终端需求不及预期,下游客户进入去库存周期,导致上游材料供应商承压。在一个蛋糕增速慢于竞争者涌入速度的市场里,市场份额难免会被稀释。
但5%的市场份额流失,让九目化学的经营短板浮出水面。
近年来,OLED前端材料价格持续下探,供应商毛利率普遍承压。而作为这一赛道全球领先的企业,九目化学的毛利率降速远超可比公司与行业平均水平。
 京公网安备 11011202003835号
增值电信业务经营许可证
互联网宗教信息服务许可证