山东
2026年半年报,紫燕食品交出了一份“矛盾答卷”:营收16.63亿元,同比增长12.94%,结束连续三年下滑;归母净利润6699.3万元,却同比下滑35.94%。
时隔二十余天,窄门餐眼更新的线下门店数据,更戳破财报的“表面增长”:2024年年中门店6308家,截至今年9月,仅剩4663家,两年净关店超1600家。
主打夫妻肺片的卤味龙头,正经历渠道、产品、资金三重压力的转型阵痛。
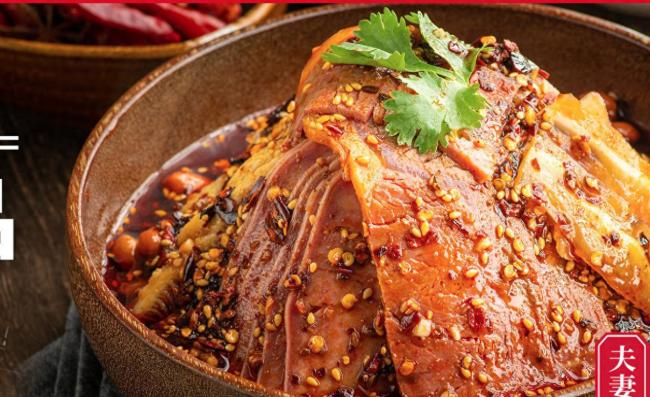
招牌菜夫妻肺片,来源:紫燕官方网站
夫妻肺片“不火了”?
紫燕食品曾被称为“夫妻肺片第一股”,这款招牌单品常年贡献企业近三成营收。
但2026年上半年,夫妻肺片收入3.84亿元,同比下降4.59%;2025年全年更是下滑14.12%,颓势延续三年。
财报显示,紫燕食品第二季度单季亏损1629.54万元,创上市以来同期新低。仅靠一季度利润勉强支撑半年业绩。
压力还藏在现金流与资产负债表里。
上半年经营现金流净额-3831.11万元,同比由正转负;短期借款飙升至16.86亿元,较年初增长81.63%;存货、应收账款分别增长65.48%和47.04%。
营收回暖,却利润跳水、现金流承压,暴露出这家卤味龙头的转型艰难。
9月,东方、长江、国海三家券商发布中报解读研报,观点两极分化。
看多的看好商超渠道、电商渠道71.79%的高速增长,认为年末尼泊尔工厂落地能抹平原料成本压力;看空的警示低毛利预包装稀释盈利、绿茶集团4091.69万元股权投资浮亏,短期借款激增带来资金链隐患。
为什么会关店那么多?
门店大规模收缩,核心是消费场景变迁和传统线下渠道增长见顶。
作为高度依赖牛肉原料的佐餐卤味,今年,牛肉价格波动不断压缩紫燕食品的单品毛利。
此外,家庭预制、商超即食正成为主流,线下到店零散消费需求收缩,现拌夫妻肺片消费频次持续走低。
支撑本次营收回暖的全部增量,来自商超、电商、团购构成的新兴渠道。
上半年其他渠道收入4.18亿元,同比涨71.79%,新增约1.75亿元收入。预包装、礼盒类产品收入3.32亿元,同比增长33.99%。
紫燕同步试水卤味超市、卤味创新餐厅等新业态,想以此弥补门店客流下滑的损失。
但渠道转型带来的增收并没转化成实质利润。公司新增约1.91亿元营收,仅带来1218万元新增毛利。
销售费用同比激增42.52%至1.23亿元,新增支出3666万元;员工薪酬福利从3534万元增至5403万元,涨幅超五成;商超进场、电商投放、线下促销推广费增加621万元,全年推广投入近3500万元。
管理费用1.10亿元、同比上涨14.23%。各项刚性支出,持续挤压毛利。
9月10日,紫燕食品董秘在投资者互动平台上表示,除总投资8亿元、计划年底投产的尼泊尔水牛屠宰工厂外,企业已在美国、澳洲布局线下门店与华人商超,同步推进东南亚拓店。
当前,紫燕食品境外资产占公司总资产比重已达14.53%,重资产出海成为持续消耗现金流的实际开支。
中国商业经济学会副会长宋向清认为,上游原料价格削弱单品盈利,下游消费需求疲软,渠道拓展催生增量开支,商超、电商、预包装属于低毛利渠道,商超需要支付高额进场与陈列费,高毛利鲜货营收占比收缩,形成“增收必然降利”的恶性循环。
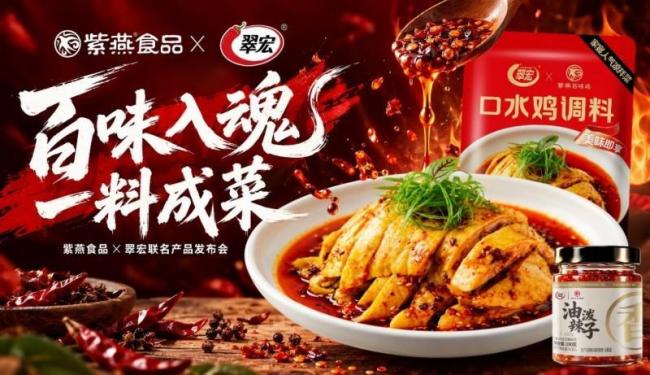
9月19日,紫燕食品与四川翠宏食品联名推出两款家庭调味产品紫燕宣传图
 京公网安备 11011202003835号
增值电信业务经营许可证
互联网宗教信息服务许可证