山东
10月26日晚间,万泰生物(603392.SH)发布2026年三季报。前三季度,公司营业总收入16.23亿元,同比增长8.29%;归母净利润亏损2.31亿元,而上年同期亏损1.73亿元。
营收在涨,亏损却扩大了。更值得留意的是季度之间的差异:第三季度营收5.74亿元,同比减少12.33%;单季归母净利润亏损1.02亿元,而上年同期只亏了2938.38万元。前三季度那8.29%的增长,是上半年挣来的。增长,停在了第三季度。
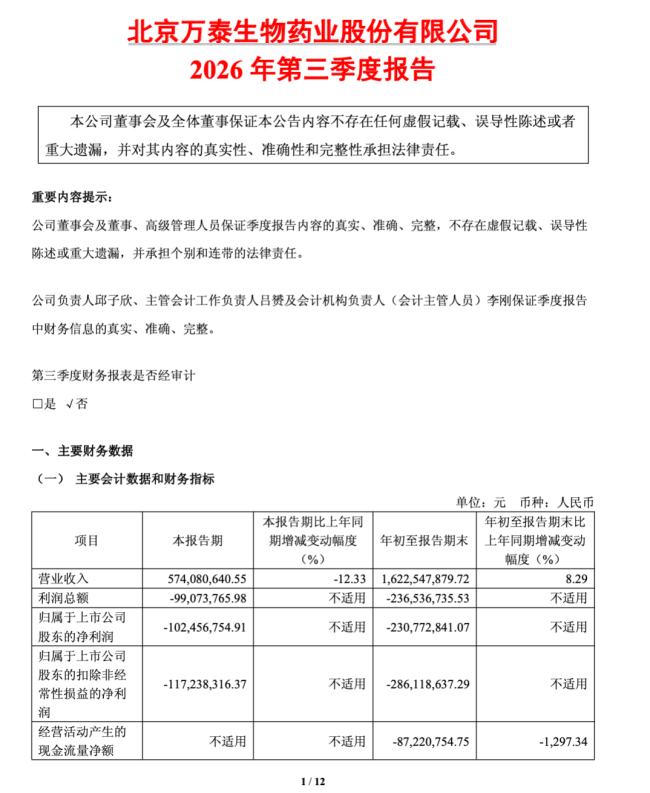
上半年还在减亏,第三季度突然失速
今年上半年,万泰生物营业收入10.48亿元,同比增长24.29%;归母净利润亏损1.28亿元,而上年同期亏损1.44亿元,亏损在收窄;扣非净利润亏损1.69亿元,上年同期是2.43亿元,同样在收窄。公司在半年报里解释,营收增长、亏损收窄,主要得益于九价HPV疫苗(馨可宁9)上市后持续推动终端准入销售放量。
到了第三季度,方向掉了个头。营收从增长24.29%变成下降12.33%,单季亏损从上年同期的2938.38万元扩大到1.02亿元。前三季度2.31亿元的总亏损里,有44%是这三个月亏出来的。
公司给出的原因有三条:营销投入增加、美元汇兑损失,以及部分近效期疫苗计提存货跌价准备。第三条关乎时间,才是万泰生物眼下最难解的题。
九价疫苗其实卖得不算差。截至2026年6月30日,馨可宁9已获得国内31个省份准入,进入约2411家疾控中心,覆盖全国约15911个疫苗接种点。这款疫苗2025年6月获批上市,是国内首款、全球第二款九价HPV疫苗,定价499元/支,约为进口疫苗的四成。
疫苗之外,万泰生物的另一半收入来自体外诊断。2026年上半年,诊断分部收入6亿元,占主营收入的57.24%,体量比疫苗还大。
公司此前在业绩预告中提到,生物制品及疫苗增值税税率调整对盈利造成负面影响,九价疫苗的放量“有效对冲”了这部分影响。反过来说,如果没有新品的增量,税率变化带来的缺口,会直接暴露在报表上。
从生产线到胳膊,只剩一年半
万泰生物在半年度业绩预告里披露过一个容易被忽略的数字:九价HPV疫苗获批的有效期仅18个月,可销售窗口期较短。前期投产的部分批次库存,剩余可售期限已经不足6个月,临近效期,不再具备市场优势销售条件,公司因此计提了存货跌价准备。
18个月意味着什么?一支疫苗从完成生产、批签发、冷链配送、进入疾控系统和接种点,再到被打进胳膊,全过程必须在一年半内走完。而15911个接种点的覆盖,是花了整整一年才铺出来的。
这就形成一个难解的循环:铺货铺得猛,库存堆得高,18个月一到,卖不动的部分就变成废液;铺得慢,渠道渗透不足,销量又上不去。第三季度营收掉头向下,加上“近效期”三个字直接进了公告,说明这个循环已经开始咬人。
二价那边的账更难看。国产首款二价HPV疫苗馨可宁2019年上市时定价329元/支,2024年3月江苏政府采购已降至86元/支;2025年12月,国家免疫规划集中采购的中标公告显示,两家企业的二价HPV疫苗均以27.5元/支中标,采购量1544.65万剂、预算约4.25亿元。从329元到27.5元,降幅超过91%。
价格塌方直接压垮了毛利。2025年,万泰生物疫苗板块毛利率同比暴跌43.18%,降至27.25%;同年计提存货跌价损失2.07亿元。
比低价更难的是市场结构的变化。二价HPV疫苗在2025年11月被纳入国家免疫规划,为13周岁适龄女孩免费接种。对9到14岁这个黄金接种人群来说,有免费疫苗兜底,家长几乎没有理由再自费打二价;而15到45岁的女性,选择保护范围更广的九价几率更高。二价的自费市场被两头挤压。
 京公网安备 11011202003835号
增值电信业务经营许可证
互联网宗教信息服务许可证