山东
离万亿只差119亿,天津银行却踩了刹车。一季度末总资产冲到9880.69亿元,眼看就要撞线;6月末却回落至9695.06亿元,较上年末下降1.3%。虽然它仍是“准万亿”梯队里站得最靠前的那个,但扩表节奏,已经明显变了。
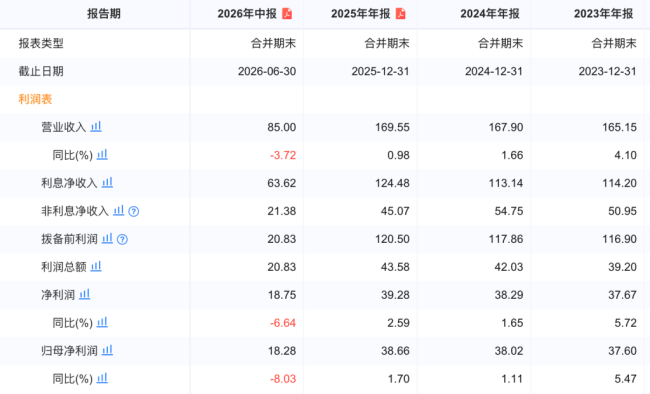
更耐人寻味的是业绩的两副面孔:净利息收入63.62亿元,同比增长7.4%,净息差1.49%逆势微升;可营业收入却下降3.7%至85亿元,净利润减少6.6%至18.75亿元。非息收入大幅收缩,成了拖住营收的那只手。
息差逆势走阔
利息净收入成最大亮点
2026年上半年,天津银行实现营业收入85.00亿元,同比下降3.7%;净利润18.75亿元,同比下降6.6%。放之上市银行来看,这份业绩表现并不亮眼。同花顺iFinD数据显示,国内57家上市银行(含H股)中,仅有5家银行上半年实现营收净利润双降,天津银行就是其中之一。
来源:企业预警通
拆解来看,上半年,天津银行净利息收入达到63.62亿元,同比增长7.4%;净息差1.49%,同比提升0.02个百分点。2026年上半年,全国商业银行二季度净息差均值为1.41%,天津银行净息差高于行业均值,且已释放企稳信号。
驱动力来自负债端的“降本增效”。报告期内,该行付息负债付息率降至1.82%,同比下降39个基点;存款平均付息率1.87%,同比下降37个基点;同业负债付息率1.76%,同比下降43个基点。
三项负债成本全线大幅压降,直接对冲了资产端收益率的下行压力,尽管生息资产平均收益率同比下降42个基点至3.35%,但负债成本的更快下降使得息差反而扩大。
但问题在于,这种“负债成本驱动型”的息差改善,本质上是一种防守型策略。压降存款付息率固然能短期美化息差,但存款定期化趋势未改,居民储蓄意愿依然偏强,进一步压降的空间有限。一旦负债成本触底,而资产端收益率继续下行,息差将面临双向挤压。
非息收入“拖后腿”
营收失速的真正原因
传统信贷业务走强,利润为何不升反降?问题出在非息收入。
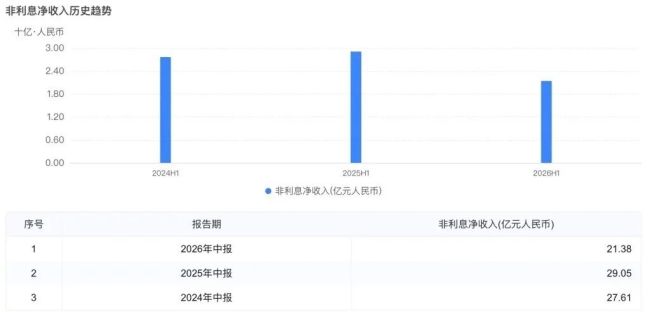
上半年,天津银行非息收入总额21.38亿元,较上年同期的29.05亿元减少7.67亿元,同比大幅下降26.4%;非息收入占总经营收入的比重从去年同期的32.9%降至25.2%,一年之内下降约7.7个百分点。
来源:企业预警通
分项来看,几乎每一项都在收缩:
手续费及佣金净收入7.20亿元,同比下降8.8%。其中,手续费及佣金收入8.18亿元,较上年同期的10.89亿元下降24.9%;手续费及佣金支出0.98亿元,较上年同期的3.00亿元大幅减少67.3%。收入降幅大于支出降幅,净收入仍少了约0.69亿元。
投资收益11.58亿元,同比下降8.6%。上年同期为12.67亿元,减少约1.09亿元。该行解释为主动调整投资结构,减少了以公允价值计量且其变动计入当期损益的金融工具投资,以降低市场波动对利润表的冲击。
交易净损益2.34亿元,同比下降67.1%。这是非息收入中降幅最大的分项,上年同期为7.11亿元,一年之内缩水近三分之二。该行将原因归结为“市场波动影响”。交易净损益本身波动性较大,但近七成的降幅意味着这部分收入短期内几乎失去支撑作用。
净利息收入同比增加了约4.4亿元,但非息收入的塌方几乎抵消了这一增量的大部分,这正是天津银行“息差改善却营收下滑”的直接原因。
这也折射出一个更深层的问题:当一家银行越来越依赖传统的存贷利差来支撑收入时,它的收入结构其实是在“退化”。利率市场化的长期趋势决定了,息差不可能永远逆势走阔,如果没有中间业务的第二增长曲线,一旦息差见顶回落,营收压力将更加陡峭。
不良贷款率抬头
年内频收监管罚单
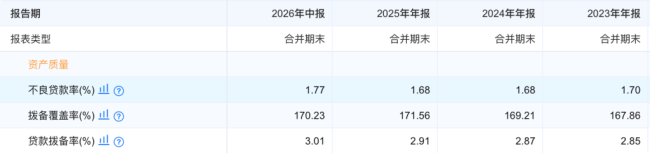
营收承压之外,资产质量同样值得关注。截至6月末,天津银行不良贷款率1.77%,较上年末上升0.07个百分点,不良有所抬头。同花顺iFinD数据显示,天津银行的不良贷款率在57家上市银行中位居第8位,仅次于哈尔滨银行、盛京银行、广州农商行、东莞农商行、郑州银行、贵阳银行、兰州银行。拨备覆盖率170.23%,较上年末下降1.33个百分点,资产安全垫削弱。
来源:企业预警通
 京公网安备 11011202003835号
增值电信业务经营许可证
互联网宗教信息服务许可证