山东
值得注意的是,关注类贷款占比也从年初进一步升至4.01%。关注类贷款是不良贷款的“蓄水池”,这个指标的持续上行,预示着未来不良生成的压力尚未见顶。
个人贷款不良率飙升至5.77%,较上年末增加1.13个百分点。个人贷款总额降至661.8亿元,较上年末下降17.3%。存量风险的出清速度赶不上新增暴露的速度。
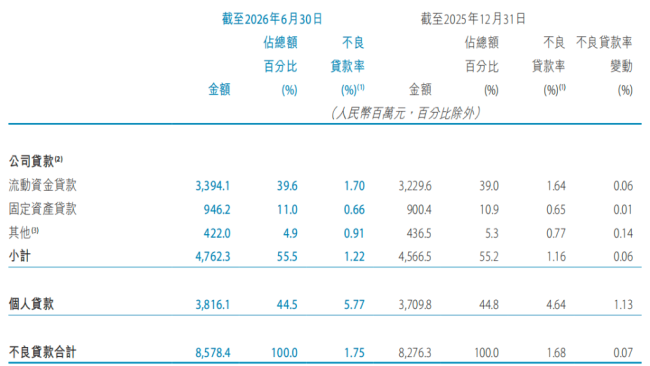
来源:天津银行半年报
对公端,制造业贷款不良率从上年末的5.21%增至8.84%,上升3.63个百分点,制造业不良贷款已占公司客户不良贷款总额的29.8%。
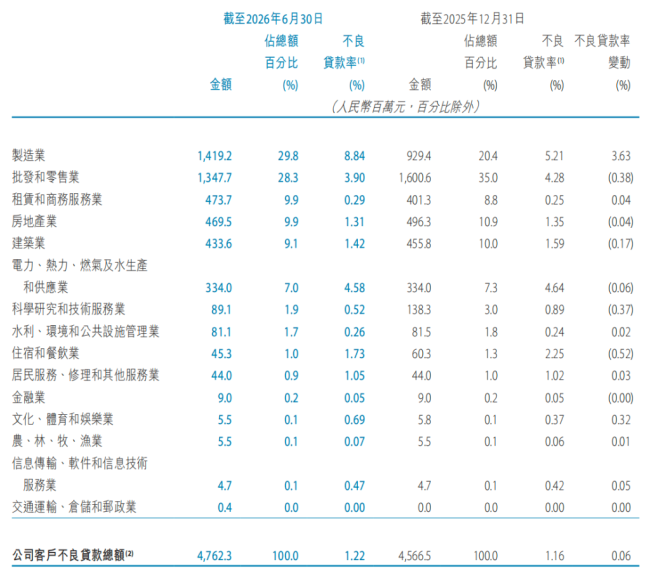
来源:天津银行半年报
业绩承压的同时,合规问题也在密集暴露。
据不完全统计,2026年以来,天津银行及其分支机构6次受到监管处罚。2026年5月,总行因贷款“三查”不尽职、员工管理不到位及员工从事违法活动等多项违规,被罚款90万元,一名责任人被禁止从事银行业工作12年。7月,成都分行因违反账户管理规定被罚379.84万元,四名相关责任人合计被追加罚款28万元,成为近半年单笔最大罚单。9月,济南分行因违反信用信息提供相关管理规定被罚98万元。
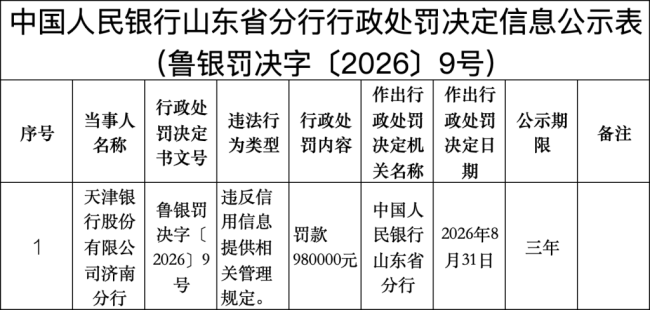
来源:中国人民银行官网
短短数月,违规场景横跨信贷管理、系统运维、账户管理、征信服务等多个领域,涉及总行及成都、济南等异地核心分支机构。
对天津银行而言,万亿不是终点,营收净利润能否止跌、不良是否见顶、中间业务能否重建,才是接下来更关键的考题。
(记者/王雪 来源:风口财经)
 京公网安备 11011202003835号
增值电信业务经营许可证
互联网宗教信息服务许可证