山东
齐鲁银行近日披露2026年半年报,随后董事长郑祖刚带队出席业绩说明会。从总量数据看,这是一份相当亮眼的成绩单:上半年营收74.97亿元,同比增长10.55%;归母净利润31.74亿元,同比增长16.06%。在42家A股上市银行中,齐鲁银行的利润增速排名第二,仅次于同省的青岛银行。
资产规模方面,齐鲁银行以8699.55亿元的总资产位居山东省城商行首位。不良贷款率降至0.98%,较上年末下降0.07个百分点,连续八年改善;拨备覆盖率358.90%,较上年末提升2.99个百分点。
整体业绩非常亮眼,但也有几个结构性问题值得关注。
利息净收入撑起营收
管理层称“下半年息差承压”
先看营收增长从哪来。
上半年利息净收入57.32亿元,同比增长14.96%,占营收比重约76.5%,是营收增长的核心支撑。非利息净收入17.65亿元,同比下降1.70%,占营收比重约23.5%。其中,手续费及佣金净收入仅增0.29%,几乎原地踏步,投资收益同比下降33.26%,其他非息收益整体下降3.34%。
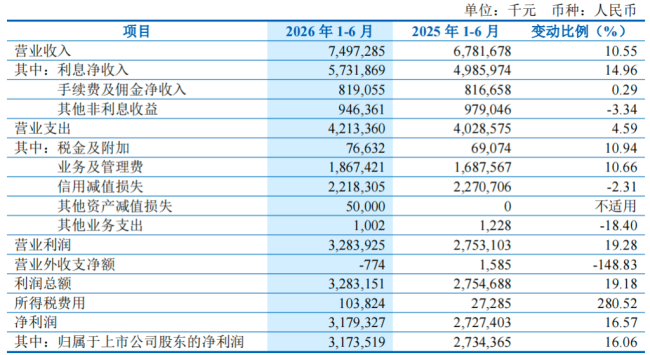
来源:齐鲁银行半年报
由此可见,齐鲁银行收入结构高度依赖传统信贷投放,财富管理、中间业务尚未成为该行业绩增长的第二曲线。董事长郑祖刚亦在业绩说明会上表示,财富管理已成为零售转型的重要突破口,但从目前中收增速来看,转型成效仍有待时间检验。
与此同时,该行净息差正面临收窄的压力。上半年,齐鲁银行净息差1.48%,较2025年末下降5个基点,低于行业均值。在42家A股上市银行中已有近半数净息差环比回升的背景下,齐鲁银行的表现并不突出。
从资产端看,受贷款利率下行、市场利率低位运行影响,资产端收益率有所下降。从负债端看,付息负债成本率1.47%,较上年下降22个基点,成本管控有一定成效。
郑祖刚在业绩说明会上表示,一、二季度净息差下降趋势已逐步收窄。展望下半年,随着存款重定价、结构优化等因素进一步释放,负债成本还将持续下降,但“总体来看,下半年息差仍持续承压”。
对公业务强劲增长
零售业务占比持续收缩
公司贷款(不含贴现)余额3395.55亿元,较上年末增长17.28%。这是上半年最硬的支撑。
增长从何而来?
产业金融是关键词。聚焦济南市“13+34”产业链体系,对44家链主企业及其所属集团授信余额458.92亿元,较上年末增长137.86亿元,占对公贷款增量的28%。作为山东省“石油化工”“轻工”两条省级标志性产业链的金融链主,相关产业链贷款余额187.60亿元。
科技贷款增长25.86%,绿色贷款增长35.83%,均远超贷款平均增速。对公活跃客户15.69万户,同比增长14.39%。
国海证券在研报中指出,产业金融贡献了重要增量,对44家链主企业的授信余额占对公贷款增量的近三成。
这块业务的核心价值在于:增长不是简单的规模堆砌,而是嵌入了区域产业链的深度经营。在山东省经济结构调整的背景下,齐鲁银行作为地方法人银行的区位优势,正在转化为实实在在的业务增量。
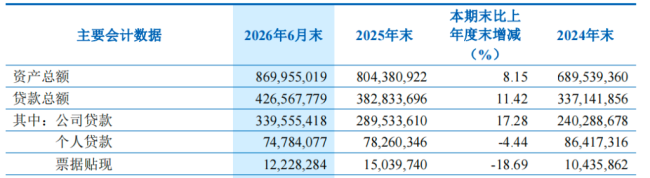
来源:齐鲁银行半年报
零售业务表现较为弱势。规模层面,齐鲁银行个人贷款余额747.84亿元,较上年末下降4.44%。其中,住房抵押贷款从475.59亿元降至442.21亿元;信用卡贷款从81.90亿元降至70.65亿元;消费贷款表现相对亮眼,上半年投放91.80亿元,同比增长57.19%。
 京公网安备 11011202003835号
增值电信业务经营许可证
互联网宗教信息服务许可证