山东
值得注意的是,零售端的收缩并非始于今年。将时间线拉长,齐鲁银行个人贷款占总贷款的比例从2023年末的约27.9%降至2024年末的25.6%,再到2025年末的20.4%,2026年6月末进一步降至约17.5%。零售贷款增速从2023年增长11.91%到2024年降至3.23%,再到2025年转负至-9.44%,是一条持续下行的曲线。
资产质量整体扎实
零售不良率抬头
资产质量是银行的经营底线,也是投资者判断一家银行能否行稳致远的核心标尺。
从总量数据来看,齐鲁银行这份中报的资产质量表现相当扎实。截至6月末,该行不良贷款余额41.63亿元,较上年末增加约1.44亿元。不良贷款率0.98%,较上年末下降0.07个百分点。关注类贷款占比0.79%,较上年末下降0.07个百分点。拨备覆盖率358.90%,较上年末提升2.99个百分点。逾期贷款占比0.88%,与上年末持平。逾期60天以上贷款占不良贷款比例为71.06%,逾期90天以上占64.39%,不良认定标准严格。
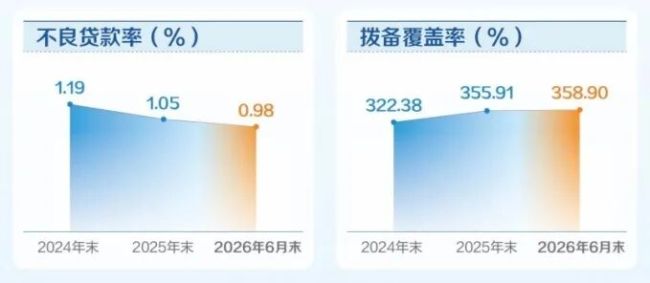
来源:齐鲁银行半年报
但结构层面在分化。公司贷款不良率仅0.63%,较上年末下降0.14个百分点。个人贷款不良率2.69%,较上年末上升0.41个百分点。这意味着,仅占贷款总额17.5%的个人贷款,贡献了全行48%的不良贷款余额,零售端的风险密度远高于对公。
郑祖刚在业绩说明会上坦承,受房地产行业调整影响,个人经营贷款、住房按揭贷款呈风险暴露趋势。他也明确表示将加强个人贷款风险管控,完善授信审查标准,构建零售信贷标准化作业体系,推动风险管控关口前移。
监管信息提供了另一个角度的参照。今年1月,国家金融监督管理总局潍坊监管分局对齐鲁银行潍坊分行开出罚单,案由是“违规发放无实际用途贷款,虚增存贷款规模”,罚款30万元。被处罚的两名责任人——时任零售银行部副总经理兼营业部副总经理嵇薪颖、时任零售银行部总经理助理兼个人金融中心主任史卓为,均来自零售条线。罚单与数据指向同一个方向:零售业务的风险管控,是当前最需要补上的短板。
齐鲁银行上半年交出的是一份总量漂亮、结构分化的成绩单。值得肯定的是对公业务增长强劲,资产质量总量指标持续改善,负债端成本管控有效。但营收结构单一且息差承压、零售贷款连续三年收缩等挑战仍存。这份中报的成色最终能兑现多少,取决于零售不良率、净息差、中收增速几个关键变量的走向,值得持续跟踪。
(记者/王雪 来源:风口财经)
 京公网安备 11011202003835号
增值电信业务经营许可证
互联网宗教信息服务许可证