山东
在LED主业“造血”能力衰竭的同时,公司的研发投入也在收缩。
2025年,久量股份研发总投入1284.53万元,同比下降36.46%。对于一家试图“在原有照明的路线上提高科技含量”的企业而言,研发投入不增反降,本身已说明传统业务的转型空间已相当逼仄。
在此背景下,公司掏出近3亿现金“跨界”收购一家储能公司,市场对这笔交易的担忧不无道理。
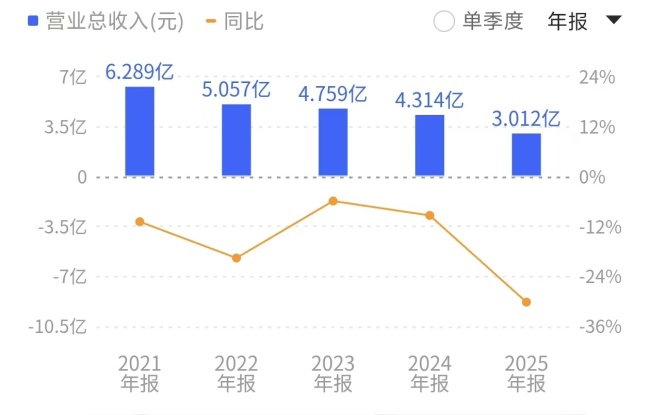
自2020年起,久量股份营收已经连续六年下滑
整合风险
实际早在2022年,久量股份就开始涉足“储能”领域。其开发的便携式储能产品主要应用于C端,与此次收购的海帝新能源所从事的工商业储能系统、动力电池系统在技术和渠道方面均存在跨度。
谈及此次收购的协同性,上述久量股份证券部相关人士表示,公司此前与标的公司并无业务往来,但此次并购与公司现有业务存在一定协同性。
久量股份方面也表示,此次收购将拓展公司便携式储能产品的应用场景,推动切入工商业储能领域,并依托自身资源整合经验与标的产业专长形成协同互补。
在市场人士看来,久量股份“切入工商业储能”的协同逻辑,目前还缺乏足够具体的支撑。
一位长期跟踪新能源领域的投行人士表示,“海帝新能源所处的工商业储能赛道确实具备一定成长逻辑,但便携式储能和工商业储能,虽然都叫储能,但技术体系、客户群体、销售渠道等完全不同。前者是消费品逻辑,后者则是工业品逻辑。”
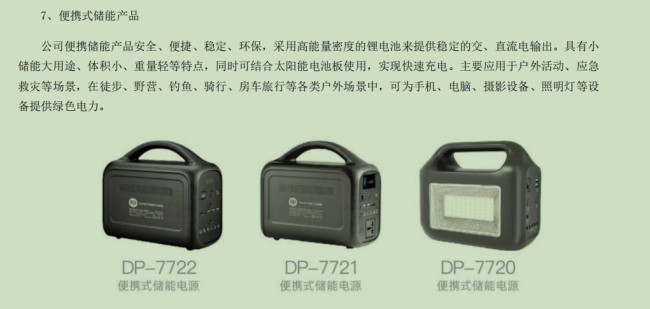
该投行人士进一步分析道,便携式储能主打户外露营、应急备电等,产品标准化、走电商商超渠道,拼的是品牌营销和周转效率;工商业储能则面向工厂、园区、商业楼宇等,需按用电负荷、峰谷电价、并网条件量身定制,涉及项目开发、工程设计、施工运维等长周期环节,客户决策链长,对安全性和全生命周期经济性要求极高。两者在研发体系、供应链组织、售后能力上几乎没有共享空间,简单平移经验并不容易。
假如此次收购成功,上市公司是否有具备储能行业经验的管理团队?海帝新能源的核心管理团队和技术骨干是否有留任安排?上述核心问题有待进一步确认。
从LED照明到便携式储能,再到如今斥资2.75亿元押注工商业储能,久量股份的转型路径越走越远。对于投资者而言,10月底前的正式协议将是检验这场“跨界”并购成色的关键节点。
届时,海帝新能源经审计的营收、净利润、毛利率等核心财务数据,连同资金安排、协同性与业绩补偿条款,将一并接受市场检验。
(文/牛其昌)
 京公网安备 11011202003835号
增值电信业务经营许可证
互联网宗教信息服务许可证