山东
虽然在上半年依旧拿出了净利润21.95亿元,同比增长2.63%的成绩,但青岛农商行的拨备覆盖率却从261.01%大幅降至224.89%,与此同时,资本充足率也从14.06%降至13.28%。
在不良率降至1.74%,房地产不良贷款从21.42亿元骤降至2.03亿元的同时,拨备却大幅下滑,这也正是青农商行以拨备消耗为代价集中出清历史包袱的操作逻辑。

用远高于150%监管红线的拨备水平,为银行提供了充足的安全垫,适度消耗拨备来核销损失类贷款、压降不良余额,是银行业风险处置中的常规手段,也是高拨备这一资源的合理运用。
当房地产的不良处置完成后,财报中批发零售业的不良正在以更快的速度累积时,青农商行还有多少拨备可以消耗。
房地产出清的操作逻辑
根据半年报显示,2026年上半年,青岛农商行核销及其他变动高达31.41亿元,已接近2025年全年34.36亿元的核销规模。同期,损失类贷款从26.58亿元降至14.83亿元,减少11.75亿元;重组贷款从23.33亿元骤降至3.20亿元,减少20.13亿元。
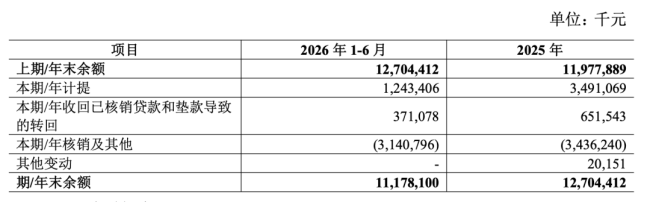
在这三组数据共同的影响下,该行的房地产不良贷款从21.42亿元降至2.03亿元,降幅90.5%。
 京公网安备 11011202003835号
增值电信业务经营许可证
互联网宗教信息服务许可证